

DropPay

- 296.00 Recensioni
- 3,0
- Download
- 100.000+
La nostra opinione su DropPay da Appgk
Quando provo un’app finanziaria, la prima cosa che cerco non è quante funzioni promette, ma quanto riesca a rendere semplice un’operazione concreta. Nel caso di DropPay, il punto centrale è proprio l’idea di effettuare pagamenti dal telefono con meno passaggi rispetto alle abitudini tradizionali. È un’app di finanza sviluppata da A-Tono Payment Institute S.p.A., distribuita gratuitamente e adatta a un pubblico PEGI 3.
La mia impressione generale è positiva, ma non senza riserve. L’app ha un’impostazione interessante per chi vuole gestire i pagamenti quotidiani in modo più diretto, soprattutto quando non desidera usare ogni volta contanti o strumenti separati. Allo stesso tempo, una soluzione finanziaria deve convincere non solo per la rapidità, ma anche per chiarezza, affidabilità percepita e compatibilità con le proprie abitudini. È qui che l’esperienza può cambiare da persona a persona.
Il pagamento da smartphone come punto di forza
La capacità su cui vale la pena concentrarsi è la possibilità di usare DropPay come punto di partenza per i pagamenti digitali. In pratica, il telefono diventa lo strumento che porti già con te e che puoi consultare quando devi completare un acquisto o gestire uno scambio di denaro. Non è un concetto rivoluzionario in assoluto, ma la sua utilità dipende da quanto il percorso risulta leggibile e naturale durante l’uso.
Quello che apprezzo è l’orientamento a un’azione precisa. Non la considero un’app da aprire per curiosità o per controllare continuamente dati finanziari: la vedo piuttosto come uno strumento operativo. Quando devo pagare, voglio capire subito dove iniziare, quale importo sto confermando e se l’operazione è andata a buon fine. Un’app che riduce l’incertezza in questi momenti vale più di una schermata piena di opzioni.
I migliori aspetti di DropPay
Aspetti da tenere a mente su DropPay
Il nome dell’app compare in un contesto già abbastanza affollato, dove molte persone usano servizi bancari, portafogli digitali o applicazioni collegate alle proprie carte. Per questo DropPay deve essere valutata non solo per ciò che consente di fare, ma per il modo in cui si inserisce nella routine. Se il vostro obiettivo è avere un metodo aggiuntivo per i pagamenti, può essere interessante. Se invece cercate un unico centro per ogni aspetto delle vostre finanze, dovrete verificare se il suo approccio coincide davvero con le vostre necessità.
Perché la semplicità conta più delle funzioni
Nei pagamenti, ogni passaggio superfluo può diventare un problema. Una schermata poco chiara può far perdere tempo alla cassa; una conferma difficile da interpretare può lasciare il dubbio che l’operazione sia stata completata; un flusso troppo articolato può spingere l’utente a tornare al contante o all’app bancaria che già conosce.
Notizie e approfondimenti su DropPay

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Per questo, il vero valore di DropPay non sta soltanto nel fatto di essere un’app finanziaria, ma nella possibilità di avere un percorso concentrato sull’azione. Io la giudicherei soprattutto in base a tre momenti: l’avvio del pagamento, la verifica dei dettagli e la conferma finale. Se questi passaggi sono immediati, l’app può diventare una presenza discreta ma utile. Se richiedono attenzione eccessiva, il vantaggio rispetto alle alternative si riduce.
Un dettaglio pratico che consiglio è non aspettare il momento dell’acquisto per capire come muoversi. Prima di usarla in una situazione affollata, conviene familiarizzare con la navigazione, riconoscere le schermate di conferma e controllare con calma le informazioni mostrate. È un’abitudine semplice, ma nelle app finanziarie fa una differenza concreta: riduce gli errori causati dalla fretta e rende più facile distinguere un’operazione ancora da completare da una già conclusa.
Non vuoi leggere la recensione completa?
Come la userei nella vita quotidiana
Immagino una situazione molto comune: sono fuori casa, devo pagare una piccola spesa e preferisco non tirare fuori il portafoglio. In questo caso aprirei DropPay, controllerei con attenzione il destinatario o il contesto del pagamento, verificherei l’importo e procederei solo dopo aver riconosciuto chiaramente la schermata finale. Il vantaggio non è soltanto evitare il contante; è avere un’azione concentrata sul dispositivo che ho già in mano.
In uno scenario del genere, la preparazione conta. Terrei il telefono sufficientemente carico, eviterei di usare l’app per la prima volta durante una fila e controllerei sempre l’importo prima della conferma. Sono accorgimenti banali, ma mostrano anche il principale compromesso: la comodità del pagamento da smartphone dipende dal fatto che il telefono sia disponibile e che l’utente sappia interpretare correttamente ciò che vede.
Screenshot
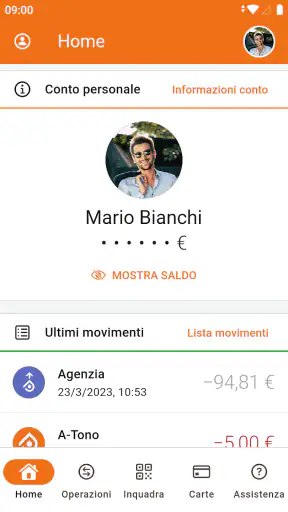
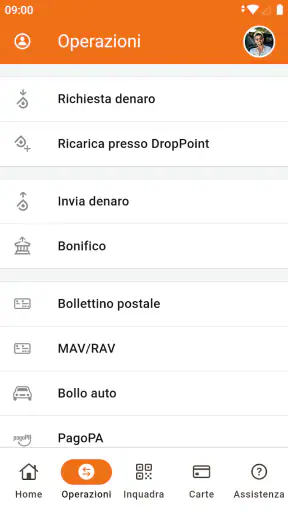
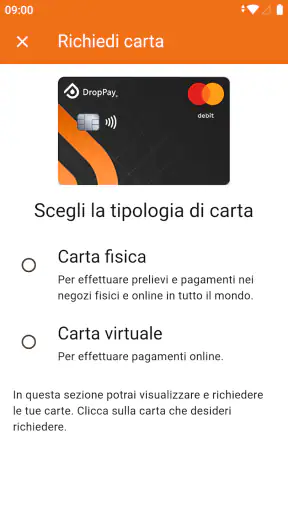
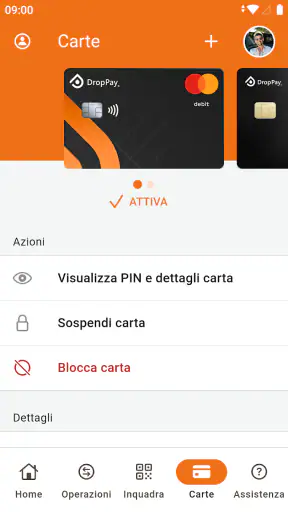
Un altro uso sensato è separare mentalmente i pagamenti occasionali da quelli ricorrenti. Per una spesa singola, un flusso rapido può essere molto comodo. Per le spese ripetute, invece, preferisco mantenere una registrazione ordinata e confrontarla con il metodo che uso abitualmente per il bilancio personale. Non darei per scontato che un’app di pagamento sostituisca automaticamente un sistema completo di controllo delle entrate e delle uscite.
Questa distinzione è importante per evitare aspettative sbagliate. DropPay può essere utile nel momento in cui devo effettuare un pagamento, ma non la sceglierei soltanto perché voglio trasformare il telefono in un consulente finanziario personale. Chi cerca analisi approfondite, pianificazione del budget o una visione completa di più strumenti dovrebbe confrontarla con l’app della propria banca o con un servizio specifico per la gestione delle spese.
Un metodo prudente per evitare errori
Il mio flusso ideale sarebbe sempre lo stesso: apro l’app, individuo l’operazione corretta, controllo i dati, confermo e poi verifico l’esito. Non passerei rapidamente da una schermata all’altra solo perché sono abituato ai pagamenti digitali. La velocità è utile soltanto quando non sacrifica la precisione.
Consiglio anche di non confondere la familiarità con la sicurezza. Dopo alcune operazioni riuscite, è facile smettere di leggere i dettagli. Proprio allora può diventare utile mantenere una breve pausa prima della conferma. In un’app finanziaria, un secondo dedicato al controllo dell’importo e del destinatario è più importante di qualche gesto risparmiato.
Se utilizzate il telefono anche per altre attività sensibili, organizzare bene le notifiche e tenere l’app facilmente riconoscibile può rendere l’esperienza meno caotica. Non è una funzione speciale, ma una scelta d’uso: un ambiente ordinato aiuta a capire quando si sta effettuando un pagamento e quando invece si sta semplicemente consultando il dispositivo.
Il caso in cui dà il meglio
Secondo me, DropPay dà il meglio quando l’utente vuole un’alternativa pratica al contante per pagamenti semplici e non desidera affrontare ogni volta un percorso bancario più ampio. È particolarmente adatta a chi usa già lo smartphone con disinvoltura, controlla i dettagli prima di confermare e preferisce avere uno strumento dedicato all’azione del pagamento.
La vedo bene anche per chi vuole provare un metodo digitale senza sostenere un costo di acquisto. Il fatto che sia gratuita rende più facile testarla e capire se si adatta alle proprie abitudini, invece di dover decidere a priori se vale la pena investire in un nuovo servizio. Naturalmente, “gratuita” non significa automaticamente migliore: il valore reale si misura nella comodità quotidiana e nella fiducia che riuscite a costruire usando il servizio.
Un esempio concreto potrebbe essere una persona che fa spesso piccoli acquisti in movimento e vuole ridurre il numero di strumenti fisici da portare con sé. In questo caso, l’app può funzionare come soluzione agile, soprattutto se il telefono è già il centro della sua giornata. La stessa persona, però, potrebbe preferire l’app bancaria principale per operazioni più importanti, perché lì ha già una visione consolidata del proprio conto e delle proprie attività.
Questo doppio ruolo, app complementare invece di sostituto universale, è probabilmente il modo più realistico di usarla. Io non la installerei con l’idea di cancellare immediatamente tutte le alternative. La proverei in situazioni a basso rischio, osservando quanto è chiaro il percorso e quanto facilmente riesco a ritrovare le informazioni dell’operazione.
Quando una soluzione tradizionale può essere migliore
Se siete abituati a pagare direttamente dall’app della vostra banca e lì trovate già tutto ciò che vi serve, aggiungere un altro strumento può creare più frammentazione che vantaggi. Dovreste ricordare quale applicazione usare per quale operazione e controllare più ambienti invece di uno solo. In questo caso, DropPay ha senso solo se il suo flusso vi risulta concretamente più comodo.
La carta fisica resta inoltre una scelta rassicurante per chi non vuole dipendere dal telefono durante un acquisto. Anche il contante può essere preferibile in situazioni in cui volete mantenere un limite preciso alla spesa o non desiderate usare strumenti digitali. Non considero queste alternative obsolete: sono semplicemente più adatte a persone e momenti diversi.
Per chi gestisce pagamenti complessi, trasferimenti frequenti o un’attività professionale, sceglierei con maggiore cautela. In questi casi non basta che l’operazione sia semplice; servono anche controllo, organizzazione e una gestione coerente della documentazione. DropPay può rientrare nel vostro insieme di strumenti, ma non la adotterei come unica soluzione senza prima verificare che risponda al vostro modo di lavorare.
Limiti e compromessi da considerare
Il primo limite è legato alla dipendenza dallo smartphone. Se il dispositivo non è disponibile, è scarico o non vi sentite a vostro agio nel gestire un pagamento su uno schermo piccolo, la comodità diminuisce rapidamente. È una caratteristica comune dei pagamenti mobili, ma non per questo va ignorata quando si decide se usare l’app con regolarità.
Il secondo riguarda la fiducia. Un’app finanziaria deve diventare familiare prima di essere usata nei momenti importanti. Io controllerei con attenzione la qualità delle schermate, la chiarezza delle conferme e la facilità con cui riesco a capire cosa è successo dopo un’operazione. Se una di queste fasi mi lasciasse dubbi, preferirei usare un metodo già collaudato invece di procedere di fretta.
La valutazione media di DropPay è di 3,0 su 5, con oltre cinquecento valutazioni, mentre il numero di recensioni pubblicate supera quota duecento. Non leggo questi numeri come una sentenza definitiva, ma come un invito a mantenere aspettative realistiche: l’esperienza non è necessariamente uniforme per tutti. Prima di affidarle una parte importante delle vostre abitudini, la proverei gradualmente e valuterei se il suo funzionamento vi appare davvero lineare.
La presenza di oltre centomila installazioni indica comunque che l’app ha raggiunto un pubblico concreto. Questo non garantisce che sia la scelta giusta per voi, ma mostra che non si tratta di uno strumento completamente marginale. Io userei questo elemento solo come contesto, non come motivo sufficiente per installarla: nei servizi finanziari, la compatibilità con il proprio comportamento conta più della popolarità.
Come leggere le recensioni senza farsi condizionare
Quando valuto un’app come questa, non mi fermo al voto medio. Cerco di capire se le critiche riguardano il percorso di pagamento, la comprensione delle schermate, la gestione delle operazioni o semplicemente aspettative diverse. Una lamentela generica dice poco; un problema ricorrente in un passaggio che per voi è essenziale merita invece molta attenzione.
Vi suggerisco di confrontare le recensioni con il vostro caso d’uso. Se vi serve solo un metodo occasionale per pagare dal telefono, alcuni difetti possono pesare meno. Se intendete usarla ogni giorno o per somme rilevanti, anche una piccola incertezza può diventare fastidiosa. Questa è una differenza che spesso sfugge quando si guarda soltanto alla media complessiva.
È utile anche distinguere tra un periodo di apprendimento e un problema strutturale. Un’interfaccia nuova può sembrare meno intuitiva nei primi minuti; se però, dopo alcune prove, continuate a non capire con sicurezza lo stato dell’operazione, non forzerei l’utilizzo. Un’app finanziaria dovrebbe diventare più chiara con l’esperienza, non più confusa.
A chi la consiglierei davvero
La consiglierei a chi cerca un’app gratuita per sperimentare un modo diverso di effettuare pagamenti, usa già lo smartphone con naturalezza e accetta di mantenere un metodo alternativo per le situazioni meno adatte. È una scelta sensata per chi apprezza i flussi brevi e vuole ridurre la dipendenza dal contante senza pretendere che un singolo strumento risolva ogni esigenza finanziaria.
La prenderei in considerazione anche se vi interessa avere un’app separata dall’ambiente bancario principale. Questa separazione può essere utile quando volete distinguere alcune spese quotidiane dal resto delle vostre attività, purché poi riusciate a mantenere una buona disciplina nel controllo del denaro. Il vantaggio organizzativo esiste solo se la divisione vi aiuta davvero e non vi costringe a controllare troppe applicazioni.
La eviterei invece come prima scelta se volete un’esperienza completamente integrata con il vostro conto abituale, una gestione finanziaria ampia o la massima continuità con strumenti che già conoscete. In questi casi, l’app della banca o una soluzione più completa potrebbe essere più adatta. Non perché DropPay sia inutile, ma perché il suo valore principale è concentrato sul pagamento, non sulla gestione totale delle finanze personali.
Chi è poco paziente con le procedure digitali dovrebbe provarla senza fretta. La gratuità rende il test accessibile, ma non elimina la necessità di capire bene il funzionamento. Io inizierei con un utilizzo semplice, controllerei ogni conferma e deciderei solo dopo qualche esperienza se inserirla davvero nella routine.
Compatibilità e stato attuale dell’app
DropPay è stata pubblicata il 25 settembre 2017 e la versione indicata è la 2.4.0. Il requisito minimo è iOS o Android 10, quindi prima dell’installazione controllerei il sistema operativo del telefono. Questo passaggio è particolarmente importante per chi utilizza un dispositivo non recente o tende a rimandare gli aggiornamenti: la compatibilità tecnica viene prima di qualsiasi valutazione sull’interfaccia.
Il prezzo gratuito e la classificazione PEGI 3 la rendono accessibile sotto il profilo dell’installazione e dell’età indicata, ma un’app finanziaria non dovrebbe essere scelta soltanto perché non richiede un pagamento iniziale. La domanda decisiva è se il suo modo di gestire i pagamenti sia più pratico delle alternative che avete già a disposizione.
Il mio consiglio finale è quindi di considerarla come uno strumento mirato. Installatela se volete esplorare un’esperienza di pagamento da smartphone e siete disposti a verificare personalmente quanto sia fluida nel vostro contesto. Non la sceglierei alla cieca per sostituire banca, carta e contante tutti insieme.
In conclusione, DropPay è più interessante quando viene usata per semplificare un’azione precisa, non quando le si chiede di diventare l’intero sistema finanziario dell’utente. La sua proposta è adatta a chi cerca praticità, prova con attenzione e sa riconoscere i propri limiti operativi. Io la terrei in considerazione come soluzione complementare: può alleggerire alcuni pagamenti quotidiani, mentre per esigenze più ampie continuerei a preferire strumenti bancari o organizzativi già completi.
Domande frequenti su DropPay
Che cos’è DropPay e a cosa serve?
DropPay è un servizio di pagamento digitale pensato per gestire denaro e transazioni direttamente dallo smartphone. In base ai servizi disponibili, può consentire di inviare e ricevere denaro, effettuare pagamenti nei negozi o online e gestire alcune operazioni senza usare contanti. Prima di scaricarla, è consigliabile verificare sul sito ufficiale quali funzioni siano attive nel proprio Paese e compatibili con il proprio dispositivo.
DropPay è sicuro da usare per pagamenti e trasferimenti?
L’applicazione utilizza normalmente sistemi di autenticazione e protezione delle transazioni per tutelare l’accesso all’account e i dati dell’utente. Tuttavia, la sicurezza dipende anche dalle proprie abitudini: è importante usare una password affidabile, non condividere codici di verifica, mantenere aggiornato il sistema operativo e attivare il blocco dello smartphone. In caso di attività sospette, bisogna contattare immediatamente l’assistenza ufficiale.
Come si apre un account DropPay e quali dati sono necessari?
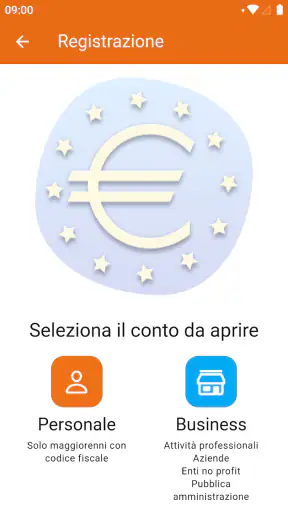
La registrazione richiede generalmente un numero di telefono o un indirizzo email, la creazione delle credenziali e la verifica dell’identità. Per alcune funzioni finanziarie potrebbe essere necessario fornire dati personali e documenti validi, secondo le normative applicabili. La procedura può includere controlli automatici e richiedere qualche minuto o più tempo, soprattutto se le informazioni inviate risultano incomplete o devono essere verificate manualmente.
DropPay prevede costi, commissioni o limiti di utilizzo?
Prima di utilizzare DropPay è importante controllare il tariffario aggiornato, perché costi e condizioni possono variare in base al tipo di operazione, al profilo dell’utente e ai servizi disponibili. Potrebbero esistere limiti giornalieri o mensili per trasferimenti, ricariche e pagamenti. Anche eventuali commissioni applicate da banche o operatori esterni non dipendono necessariamente dall’app, quindi è utile leggere attentamente i dettagli prima di confermare una transazione.
Cosa fare se un pagamento non va a buon fine o l’account viene bloccato?
In caso di pagamento rifiutato, trasferimento in sospeso o accesso bloccato, conviene controllare innanzitutto la connessione internet, la disponibilità del saldo, i limiti operativi e la corretta versione dell’app. Non bisogna ripetere molte volte un’operazione senza verificarne lo stato, per evitare duplicazioni. Se il problema continua, occorre utilizzare i canali di assistenza ufficiali, fornendo i dettagli della transazione senza condividere password o codici riservati.











